群里有人说「这个渠道换汇更划算」,钱在路上那两天到底归谁管?汇款公司、换汇渠道靠不靠谱怎么查:公司全称、牌照登记册、「找人换汇」的风险,以及名单上查不出来的危险信号
「推荐一个渠道,汇率比银行好不少,我用过两次都到了。」这种话在华人群里天天有人发。它能说明这个渠道前两次没出事,说明不了下一次:从你付钱到家人把钱取到手,中间可能是几分钟,也可能是两三天,这段时间钱在对方手里。对方有没有被监管机构发牌、允许替别人保管和转移资金,是可以自己查清楚的,花不了十分钟,而且应该在第一笔钱转出去之前查。
汇率好一点和有没有牌照,哪个更要紧?
替人转钱的公司每天都握着客户的钱,所以大多数地方都要求它先拿牌照。牌照附带一串义务:客户的钱和公司自己的钱分开放,要有足够的资本,要知道谁在给谁转钱,要受理投诉。有牌照不等于万无一失,但出了事,你有地方讲理。
无牌渠道能把汇率报得更好,恰恰是因为这些成本它一样都不用承担。平时看是省了钱,出事那天才发现:没有监管机构可以投诉,没有它必须认账的回单,很多时候连一个能起诉的主体都找不到。
先找到它的公司全称
登记册上登的是公司的法定名称,App 图标下面那个名字多半只是品牌。拿品牌去搜,常常一无所获,或者搜出一家名字相近、毫不相干的公司。所以动手之前,先把它的法定全称找出来,通常藏在三个地方:网站的服务条款或法律声明页,网站最底部那一行小字(常写着「由某某机构发牌监管」之类),以及应用商店里的开发者或卖家名称。手上已经有汇款回单的话,回单上一般也印着。
把这个全称,连同它自己公布的牌照号或登记号,原样抄下来。正规公司通常把这些摆在显眼处;要你翻半天才找得到,或者只报一个号码却不说是哪个机构发的,本身就是一个信号。
在香港,找换店和汇款店先查海关的持牌名单
香港把汇款和货币兑换统称为「金钱服务」,由香港海关发牌监管。按《打击洗钱及恐怖分子资金筹集条例》,任何人要经营汇款或货币兑换服务,都必须向海关关长申领牌照;没有牌照而经营,属于犯罪,一经定罪可罚款 100 万元及监禁 2 年。这些写在香港海关「金钱服务经营者的监理」页面上,同一页也链着「持牌金钱服务经营者登记册」。
登记册可以按持牌人名称、牌照号或地址搜索。去一家找换店或汇款店之前,拿它招牌上的名字和门牌地址各查一遍:名单上有、地址也对得上,才算过了第一关。名字查得到、地址却对不上的,多问一句是不是分店,还是别人借了它的名号。
其他地方去哪查
查的是你寄出的那个地方的登记册,因为这家公司是在那里为你服务,你作为客户的保护也从那里来。收款国那一头另有规矩,同样要紧,但替代不了你这边这一步。
| 你从哪里寄 | 去哪查 | 要看到什么 |
|---|---|---|
| 新加坡 | 新加坡金融管理局(MAS)的金融机构名录 | 以法定名称持有支付服务牌照,业务范围包含跨境汇款 |
| 马来西亚 | 马来西亚国家银行(BNM)公布的持牌汇款商名单 | 名单里有这家公司,列明的业务是汇款 |
| 美国 | NMLS Consumer Access,列的是各州牌照 | 你住的那个州有汇款牌照(Money Transmitter),状态是获准营业 |
| 美国(联邦层面) | FinCEN 的 MSB 登记查询 | 当前有效的登记。只是备案,不代表认可,见下文 |
| 英国 | 英国金融行为监管局(FCA)的金融服务登记册 | 支付机构或电子货币机构,登记的网址和你正在用的一致 |
| 加拿大 | FINTRAC 的 MSB 登记册 | 以法定全称有效登记 |
| 澳大利亚 | AUSTRAC 的汇款业登记册 | 登记为汇款服务提供者 |
美国的牌照是按州发的,这点很多人没想到:一家公司可以在四十个州有牌照,偏偏你住的州没有。所以在 NMLS Consumer Access 上搜到公司之后,要一行一行找到你那个州,别看到第一条结果就放心。点开那一条,看四个栏位:发牌机构(该州的监管部门)、牌照类型(要找汇款牌照,也就是 Money Transmitter 或该州的同类牌照)、状态,以及「Authorized to Conduct Business」那一行。牌照被暂停或交回之后,条目还可能挂在页面上,但最后那一行会是 No,所以要看清,不能以为「页面上有」就等于能营业。
FinCEN 那边的 MSB 登记更要当心。它只是向联邦政府做的备案,FinCEN 在查询页顶部就写明:不要只因为一家公司出现在名单里就信任它,FinCEN 不批准、也不背书任何登记在册的公司。有人把这个截图当成「美国财政部认证」发给你看,那就是话术。
「找人换汇」为什么是另一回事
群里还有一种常见说法:「不用走汇款公司,找人换就行。」你在国内把人民币转给对方,对方在境外把外币打给你家人,或者反过来。这就是常说的「对敲」,背后多半是地下钱庄。它看起来省事,汇率也好,毛病在于它压根不是一个能查牌照的渠道。
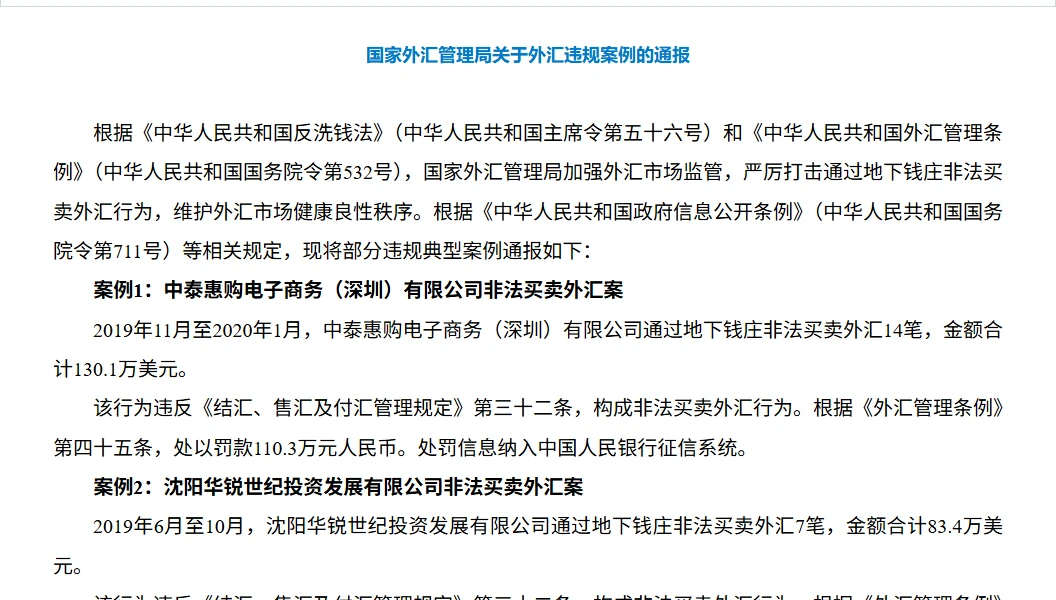
在中国境内,通过这种方式买卖外汇属于非法买卖外汇。外汇管理局隔一段时间就会通报一批案例,里面不只有公司,也有普通个人,按笔数和金额罚款,处罚信息进征信。更直接的风险在卡上:对敲的另一头如果牵扯涉诈或洗钱的资金,你收付款用过的银行卡可能被冻结,钱取不出来,卡也用不了,要证明自己不知情得跑很久。
所以这类渠道不在「查牌照」这道题里,从一开始就该划掉。想合法地把钱换出去或换进来,走银行、走持牌汇款公司,收款那头怎么结汇,可以看海外收款怎么收。
有牌照,也不等于替你兜住一切
牌照管的是这家公司本身:它弄丢了你的钱、少付了、或者带着客户的钱倒闭,有规矩约束,有监管机构过问。它管不了你要把钱付给谁。用一家完全正规的公司,把钱汇给一个把你说动了的陌生人,公司的活儿干得一点没错,钱多半就这么没了。
查牌照只回答了一半问题:这家公司能不能替我保管钱。另一半是「我为什么要汇这笔钱、对方到底是谁」,那是汇款诈骗那几种套路要帮你拆的事。现实里大多数损失,恰恰是正规公司被骗子拿来当了收款工具。
名单上查不出来的几个信号
登记册能证明一家公司存在、获准经营,证明不了跟你打交道的网站或人就是这家公司,因为真公司的名字和牌照号是可以被借用的。查完名单,再看看对方要你怎么付钱:
- 让你把钱转进个人账户、某个加密钱包,或者交给「本地代理」,而不是在公司自己的 App 或网站里付款。
- 汇率比同一条走廊上其他各家都好一大截。拿中间价反推一下就明白,正规公司总得在某个地方赚到它的点差。
- 对方给你的网址或电话,和登记册上登记的对不上。英国金融行为监管局把这种叫「克隆公司」:借一家真公司的名字和牌照号,挂在别人的网站上。
- 催你今天必须办,或者说钱已经在路上、要先交一笔「解冻费」才能到账。
- 找不到投诉渠道,在你寄钱的这个地方也找不到任何实体地址。
第一次用新渠道,就这样试
查下来都没问题,第一笔也只寄一个丢了也不心疼的小数目,然后留意对方一路给了你什么:付款之前,有没有把手续费、汇率和对方到手金额摆清楚;付完之后,有没有像样的回单。在美国,受联邦规则约束的汇款公司必须在你付款前列明这几项、付款后给回单;付完 30 分钟内可以免费取消(钱还没被取走或入账的话),发现出错有 180 天可以提出,公司必须调查。你不在美国,也可以拿这几条当尺子量一量。
付款前不告诉你对方能收多少、事后拿不出回单、问钱到哪了就不回话的,App 做得再顺,也没过这一关。回单无论如何都要留着,真出了事,大家第一个要看的就是它。
已经用过,查下来不对劲怎么办?
先停下,别再往里打钱,不管对方怎么说「再付一笔前面那笔就能到」。然后把能留的都留下:回单、报价和聊天的截图、你付款进去的账户信息、每一笔的日期。
如果是刷卡或银行转账付的,马上打给你自己的银行或发卡行,问能不能提出争议或召回,越早问机会越大。再向它本该出现在上面的那份登记册背后的监管机构举报。每一种付款方式具体该找谁,汇款诈骗与安全里有一步步的做法。
常见问题
群里的换汇渠道说自己「正规、有牌照」,怎么验证?
让它报出公司的法定全称和牌照号,再去它营业所在地的监管登记册里自己搜,名称、牌照号、地址三样都要对得上。只发截图、不肯报全称,或者报的号码查不到,都按不合格处理。
香港的找换店,怎么看它有没有牌?
香港海关网站上有持牌金钱服务经营者登记册,可以按持牌人名称、牌照号或地址搜索。在香港经营汇款或货币兑换必须有海关发的牌照,没有牌照而经营属于犯罪。
通过「对敲」换汇,被查到会怎样?
在中国境内,这属于非法买卖外汇。外汇管理局通报的案例里,个人和公司都会被罚款,处罚信息纳入人民银行征信系统;如果对方的资金涉案,你收付款用过的银行卡还可能被冻结。
在美国登记过 MSB 的公司,是不是就正规?
不一定。FinCEN 的 MSB 登记只是联邦层面的备案,FinCEN 在查询页上写明不批准、也不背书任何登记在册的公司。在美国寄钱的人,真正要查的是你所在州的汇款牌照,可以在 NMLS Consumer Access 上查到。
大公司旗下的 App,就一定没问题吗?
先看条款里写明的持牌主体是谁。很多 App 是替一家持牌公司做前端或代理,这本身没问题,但那家持牌公司应该在条款里写清楚,并且在登记册上查得到。写不清楚就去问,问不清楚就当它不合格。
资料核对入口:各地牌照状态以各监管机构登记册当时的查询结果为准;香港金钱服务牌照要求见香港海关网站,外汇违规案例见国家外汇管理局的通报。本文为教育内容,不构成投资或法律建议。
2026-09-13 首次发布:怎么找到汇款公司的法定全称、各地去哪查牌照、「找人换汇」为什么不在可查范围之内,以及第一次用新渠道要看什么。